Qué es el costo por lead y cómo se calcula
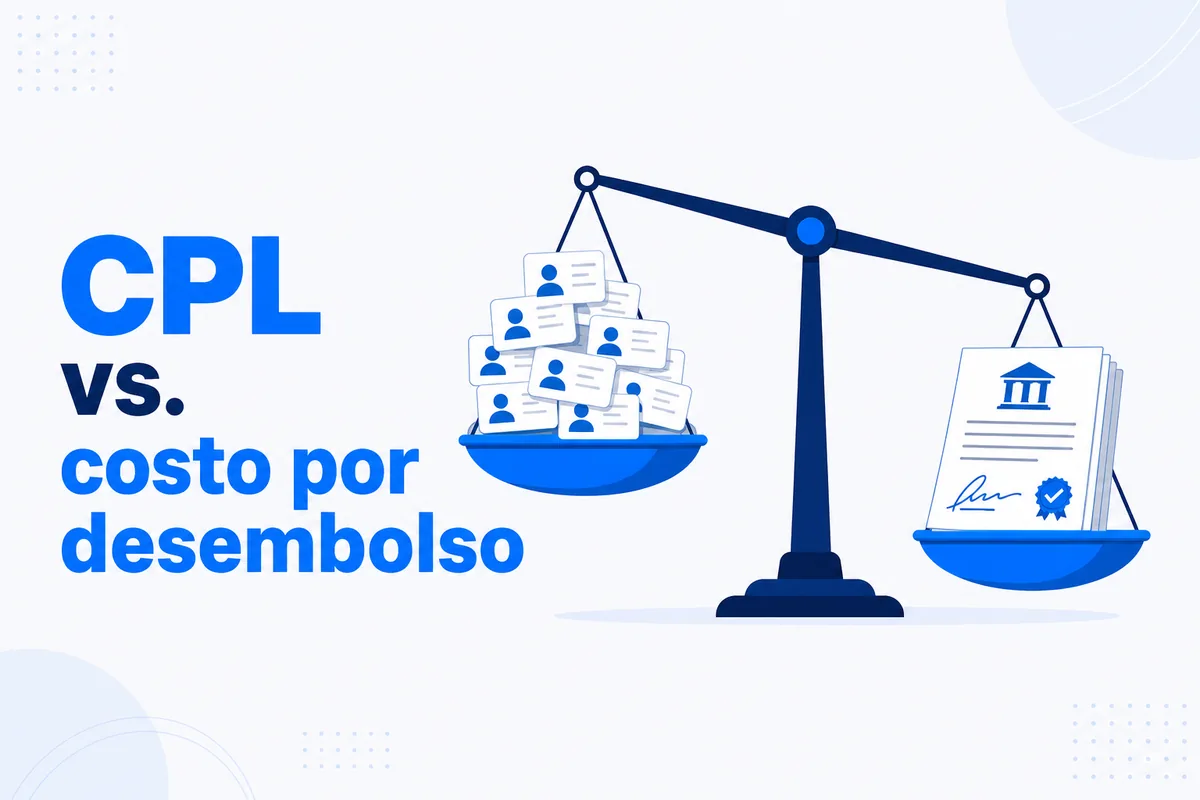
El costo por lead es la inversión que una entidad hace en un canal de adquisición dividida entre la cantidad de contactos interesados que ese canal produjo en el mismo periodo. Es la métrica estándar del marketing digital y la forma de cobro más común entre los proveedores de demanda.
CPL = inversión del canal en el periodo ÷ leads recibidos en el periodo
Si una entidad invierte USD 15.000 en un mes y recibe 1.000 leads, su CPL es de USD 15. La cifra es fácil de obtener, se compara rápido entre canales y sirve para controlar la pauta. Su límite está en lo que no mide: si esos contactos estaban dentro de la política de crédito, si alguien los atendió a tiempo y cuántos terminaron en un desembolso.
En crédito, un lead es apenas el primer paso de un proceso de siete etapas que termina en el giro de los recursos. Ese recorrido completo, con las métricas de cada etapa, está en la guía de originación de crédito. Lo relevante aquí es que el CPL mide solo la primera.
Qué es el costo por desembolso
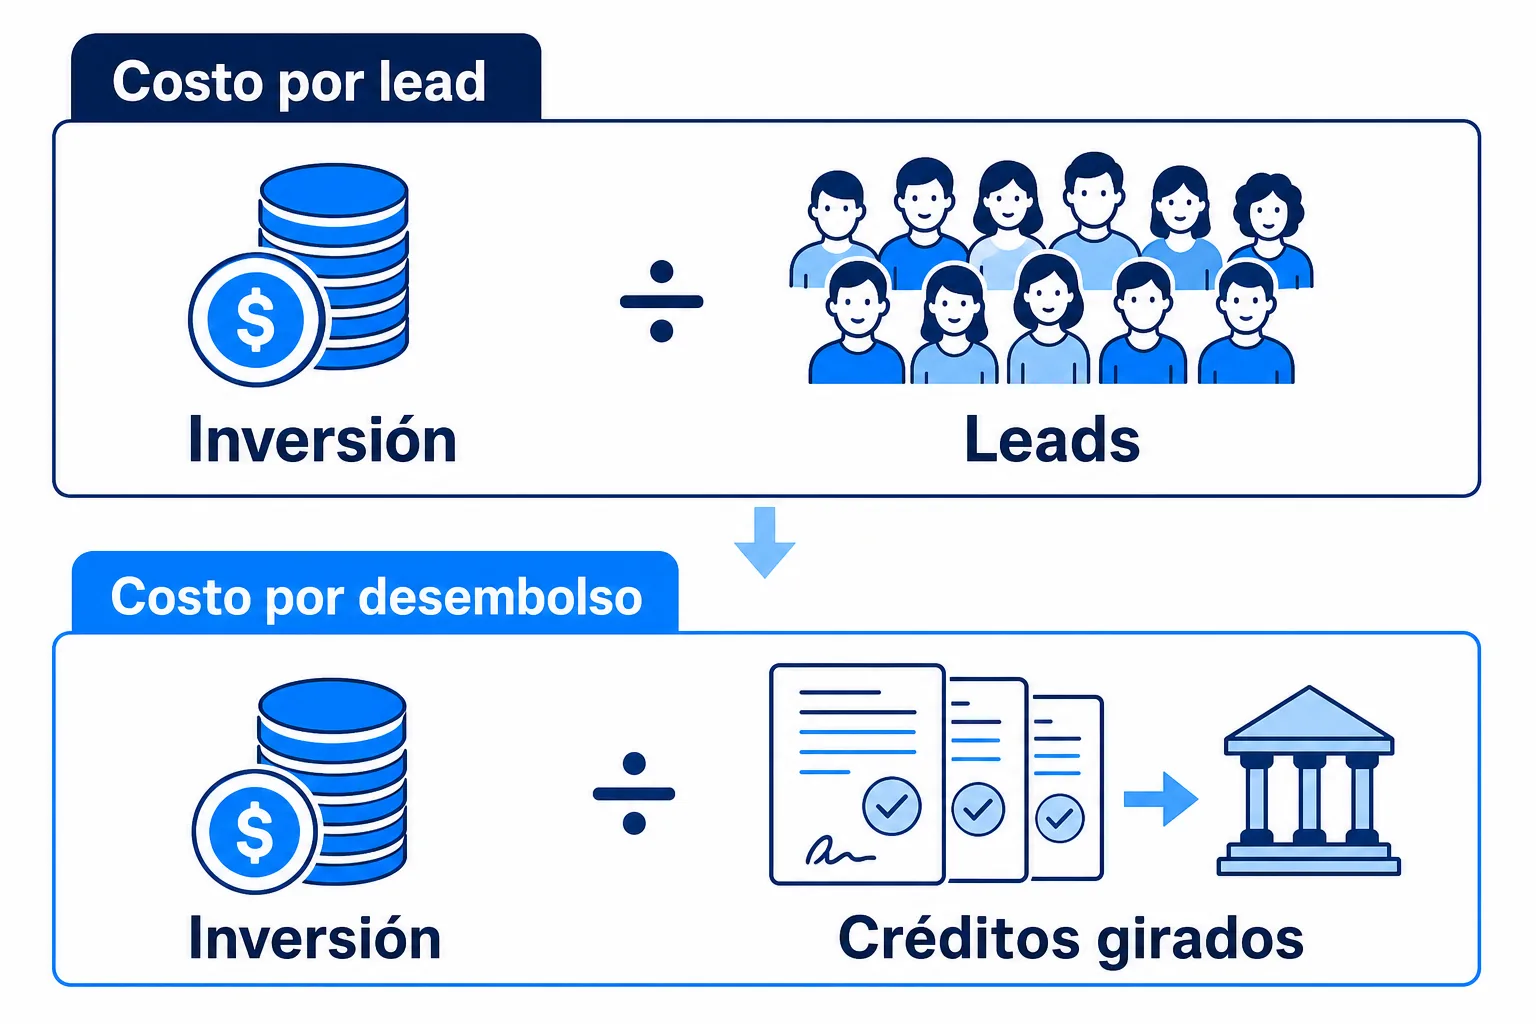
El costo por desembolso responde a la pregunta que de verdad le importa al comité: ¿cuánto costó cada crédito que se giró?
Costo por desembolso = inversión total del canal en el periodo ÷ créditos desembolsados originados por ese canal
Entre los dos extremos hay una métrica intermedia: el costo por solicitud precalificada, que cuenta solo los contactos que pasaron el primer filtro de política. Es útil para diagnosticar dónde se cae un canal, pero comparte el defecto del CPL: deja fuera las pérdidas de la evaluación, la formalización y el giro, que en muchos productos son las más caras porque llegan después de haber invertido horas del equipo comercial.
Para que la cifra sea honesta, la inversión debe incluir todo lo que cuesta el canal: el pago al proveedor o la pauta, las consultas a centrales de información, las horas del equipo que contacta y gestiona esas solicitudes, y la verificación documental. Muchos tableros comparan canales solo por el pago externo y dejan fuera el costo interno de trabajar leads que nunca iban a convertir.
La fórmula no es difícil. El dato sí: exige que cada crédito girado se pueda rastrear hasta el canal que lo originó. Sin un identificador común entre el formulario, el CRM, el motor de decisión y el core, la entidad sabe cuánto gasta por canal, pero no cuánto le rinde.
Por qué pagar por lead encarece la originación
El modelo de pago por lead no es malo por definición. El problema aparece cuando se usa como única referencia en un producto donde entre el contacto y el dinero hay muchas etapas y muchos filtros. Tres mecanismos explican por qué el costo se dispara:
El incentivo del proveedor apunta al volumen
Quien cobra por lead gana más cuanto más contactos entrega. No tiene razones económicas para descartar perfiles fuera de política, para verificar que el teléfono sea real o para esperar a que el interés madure. Cada filtro que aplique le reduce el ingreso. La entidad recibe volumen y paga después, en horas de su equipo, la tarea de separar lo útil de lo inútil.
La entidad asume todo el riesgo de conversión
Con pago por lead, el precio queda fijado antes de saber si el contacto sirve. Si la tasa de lead a desembolso cae a la mitad, el proveedor cobra lo mismo y el costo por crédito de la entidad se duplica. Todo el riesgo de las etapas intermedias (precalificación, evaluación, formalización) queda de un solo lado del contrato.
Los leads compartidos o reciclados convierten menos
Un contacto vendido a varias entidades llega comparando ofertas, con varias llamadas encima y menos paciencia. La conversión cae y el informe del proveedor no lo muestra. Hay además un frente regulatorio: el dato personal no puede circular libremente entre compradores.
Ojo: en Colombia, la Ley 1581 de 2012 exige autorización previa e informada del titular (artículo 9) y obliga a informarle la finalidad del tratamiento al pedirla (artículo 12). En México, la Ley Federal de Protección de Datos Personales en Posesión de los Particulares, publicada en marzo de 2025, exige que el aviso de privacidad indique si el titular acepta o no la transferencia de sus datos a terceros (artículo 35). Un lead revendido sin esa base expone a la entidad que lo recibe.
Escenarios: cuándo un CPL bajo sale caro
La mejor forma de ver la diferencia es poner los dos indicadores lado a lado. La siguiente tabla usa cifras hipotéticas para cuatro canales con presupuestos parecidos:
| Canal | CPL | Tasa de lead a desembolso | Costo por desembolso |
|---|---|---|---|
| A | USD 20 | 1 % | USD 2.000 |
| B | USD 20 | 3 % | USD 667 |
| C | USD 45 | 5 % | USD 900 |
| D | USD 8 | 0,4 % | USD 2.000 |
Ejemplo hipotético con cifras ilustrativas; no representa datos de mercado.
Los canales A y B cuestan lo mismo por lead y su costo por crédito difiere tres veces. El canal D, el más barato por contacto, cuesta igual que el A por cada crédito girado. El canal C, el más caro por lead, es el segundo mejor en costo por desembolso. Ordenar los canales por CPL lleva a la decisión equivocada en tres de cuatro casos.
La fórmula del CPL máximo aceptable
Si la entidad sabe cuánto puede pagar por crédito originado, puede calcular cuánto puede pagar por lead en cada canal:
CPL máximo = costo por desembolso objetivo × tasa de lead a desembolso del canal
Un ejemplo guiado, también hipotético: si el producto admite un costo de adquisición de USD 900 por crédito y un canal convierte el 2 % de sus leads en desembolsos, el CPL máximo que la entidad puede pagar en ese canal es de USD 18 (900 × 0,02). Si el proveedor cobra USD 25, el canal destruye margen aunque su CPL parezca razonable frente al mercado. Si la conversión sube al 4 %, el mismo canal admite hasta USD 36 por lead.
La fórmula deja claro qué hay que conocer antes de negociar: el costo de adquisición que soporta el producto y la conversión real de cada canal hasta el giro, no hasta la solicitud.
Cuándo sí tiene sentido pagar por lead
Hay escenarios donde el CPL es una forma de pago razonable:
- La entidad tiene una operación de conversión fuerte y medida. Si su equipo contacta rápido, precalifica bien y conoce su tasa de lead a desembolso por canal, puede comprar leads a un precio que respete su CPL máximo.
- Está probando un segmento nuevo. Para medir el apetito de un mercado sin compromisos largos, pagar por contacto durante un piloto corto da información rápida.
- El canal es propio. En la pauta digital que la entidad maneja directamente no hay proveedor que optimice volumen; el CPL es solo un indicador de control.
Fuera de esos casos, cuando un tercero capta y la entidad no controla la calidad en origen, los modelos que comparten el riesgo de conversión suelen proteger mejor el margen.
Cómo pasar del pago por lead al pago por desembolso
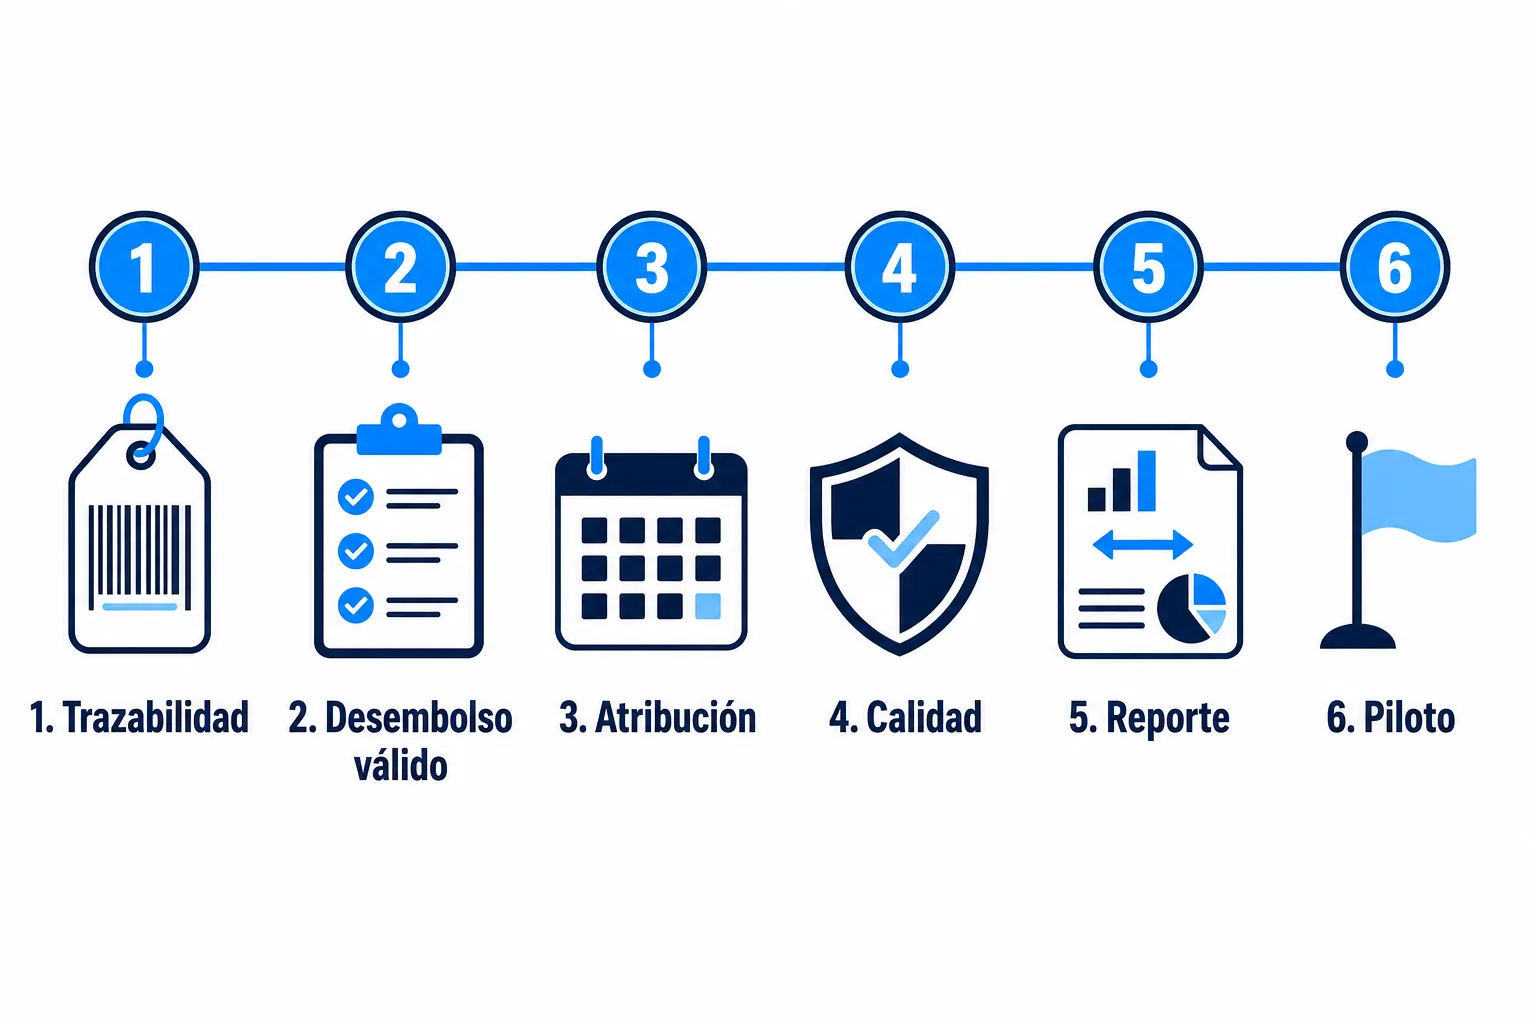
Cambiar el modelo de pago con un proveedor, o contratar uno nuevo bajo pago por resultado, exige acordar reglas que en el pago por lead nadie discute. La secuencia práctica:
- Trazabilidad con un identificador común. Cada solicitud lleva un código de origen que viaja del formulario al CRM, al motor de decisión y al core. Sin eso no hay forma de atribuir el desembolso.
- Definición de desembolso válido. Monto mínimo, productos incluidos y qué pasa con créditos cancelados o prepagados en los primeros días.
- Ventana de atribución. Cuántos días después de la captación se reconoce el desembolso al canal, y qué ocurre si el cliente llega por dos canales.
- Cláusula de calidad. Seguimiento de la mora temprana por canal, con un umbral que active revisión o ajuste del precio.
- Reporte compartido. La entidad informa al proveedor el resultado de cada solicitud (aprobada, rechazada, desembolsada) para que pueda corregir su segmentación.
- Piloto con límite. Un periodo y un volumen acotados para validar conversión y calidad antes de escalar.
Dato: el pago por desembolso suele tener un precio unitario mayor que el pago por lead, porque el proveedor asume el riesgo de todas las etapas previas. La comparación correcta no es precio contra precio, sino costo por crédito girado contra costo por crédito girado.
Lo que suele fallar al comparar proveedores
- Definiciones distintas de lead. Un proveedor llama lead a un formulario con nombre y teléfono; otro, a una solicitud con autorización de consulta e ingresos declarados. Comparar sus CPL es comparar cosas distintas.
- Costos internos fuera del cálculo. Las horas del equipo que trabaja leads inútiles no aparecen en la factura del proveedor, pero sí en el costo real del canal.
- Atribución débil. Si el desembolso no se puede rastrear al canal, la entidad termina premiando al proveedor que mejor reporta, no al que mejor origina.
- Mirar solo hasta el giro. Un canal con buen costo por desembolso y mora temprana alta solo trasladó el costo de la etapa comercial a la de cobranza.
Antes de firmar con un tercero, conviene revisar cómo capta, cómo documenta la autorización de datos y cómo comparte el resultado. Las preguntas clave están en la guía para evaluar a un proveedor de leads de crédito.
El precio del lead no es el costo del crédito
El CPL es un buen indicador para controlar pauta y un mal criterio para elegir cómo pagar la adquisición de crédito. La métrica que alinea a marketing, comercial, riesgo y proveedores es el costo por desembolso, acompañado de la calidad temprana de cada canal.
El siguiente paso concreto es calcular, con los datos de su propia operación, el costo por desembolso y el CPL máximo de cada canal que hoy paga por lead. Si quiere revisar ese cálculo con sus canales, escríbanos.