Por qué elegir proveedor es una decisión de riesgo, no solo comercial
Contratar a un tercero para captar clientes de crédito suele tratarse como una compra de marketing: se comparan precios por lead, se pide una muestra y se firma. Es un error de encuadre. El proveedor va a hablar con sus futuros clientes en nombre de su entidad, va a recolectar datos personales que su entidad usará y va a definir buena parte de la calidad de la cartera que usted origine.
Los supervisores bancarios lo ven así. El Comité de Supervisión Bancaria de Basilea publicó en diciembre de 2025 sus principios para la gestión del riesgo de terceros: doce principios, nueve dirigidos a los bancos y tres a los supervisores. El primero es explícito: el directorio conserva la responsabilidad última de supervisar los riesgos que generan los terceros. El documento organiza la relación en un ciclo de vida: evaluación de riesgos, debida diligencia, contratación, incorporación y seguimiento, y terminación.
Las doce preguntas de esta guía siguen esa lógica, aplicada al caso concreto de un proveedor que capta solicitudes de crédito. Cada una indica qué evidencia pedir y cuál es la señal de alerta. Si quiere ver cómo encaja el proveedor dentro del proceso de punta a punta, de la captación al giro, la referencia es la guía de originación de crédito.
Las 12 preguntas antes de firmar
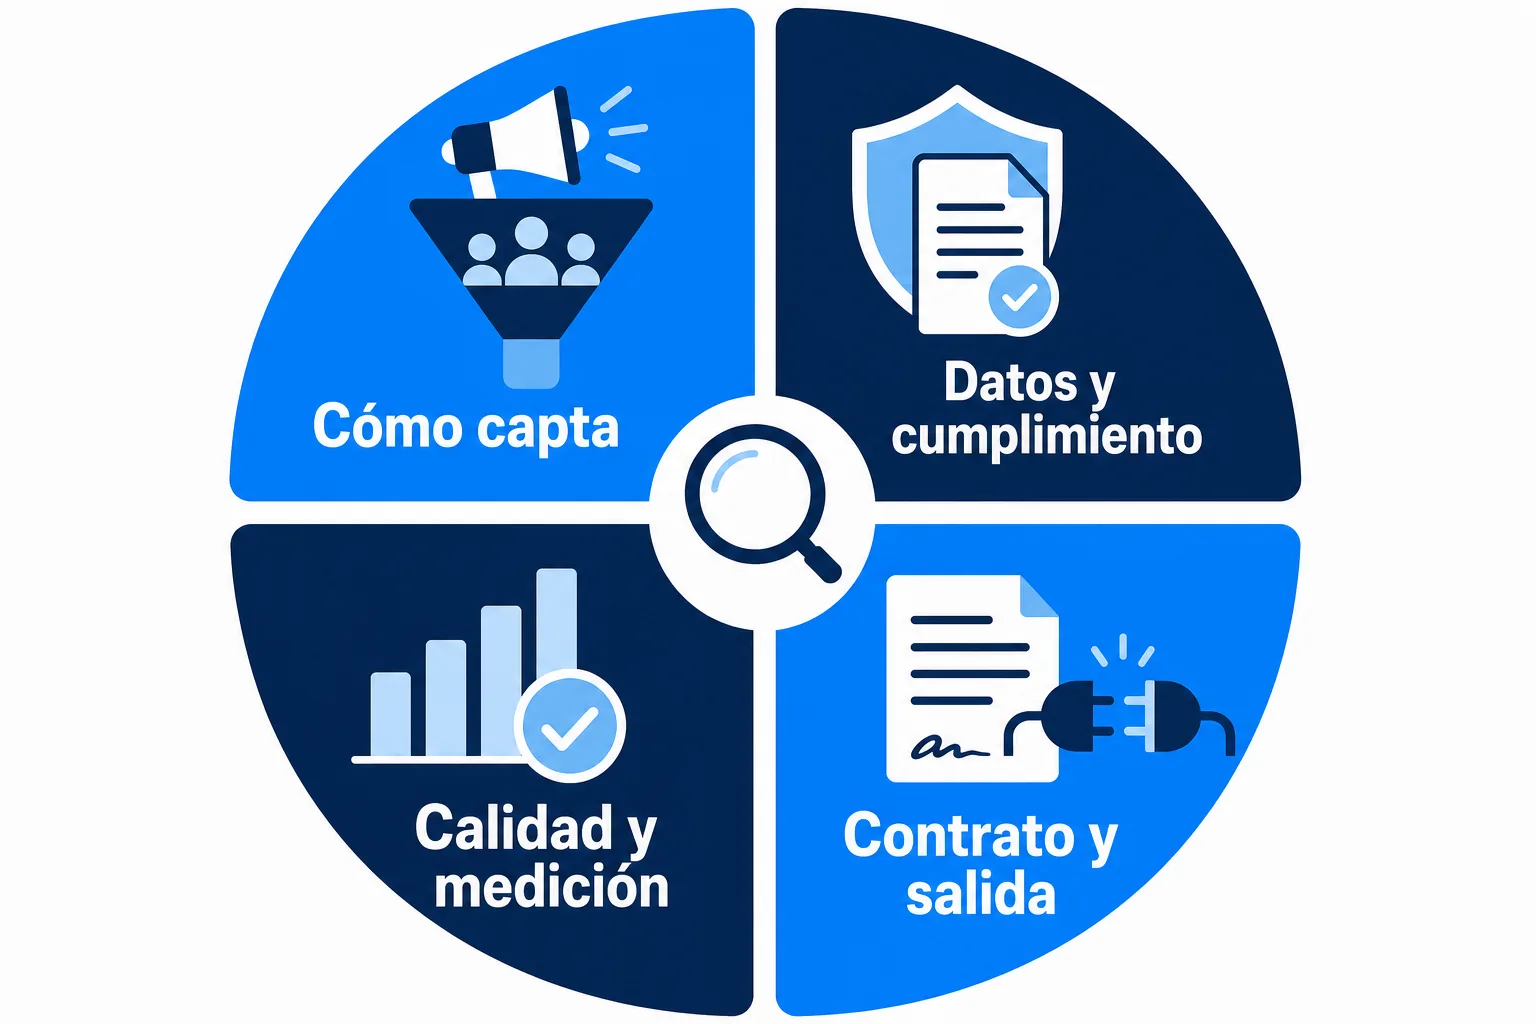
Cómo capta
1. ¿De dónde salen exactamente los leads? Pida la lista de canales: medios propios del proveedor, pauta pagada, redes de afiliados, compra a otros generadores. Cada intermediario adicional añade distancia entre la persona y su entidad, y riesgo sobre la autorización de datos. Señal de alerta: respuestas genéricas del tipo «tenemos varias fuentes» sin detalle por canal.
2. ¿Los leads son exclusivos o se venden a más de una entidad? Un contacto que recibe llamadas de cinco entidades convierte peor y se molesta antes. Si el modelo es compartido, debe estar dicho por escrito y reflejado en el precio. Señal de alerta: el proveedor evita responder o promete exclusividad sin aceptar una cláusula que la haga exigible.
3. ¿Qué filtros aplica antes de entregar un lead? Edad, ingresos mínimos, zona, tipo de vinculación laboral, producto de interés. Cuanto más alineados estén esos filtros con su política de crédito, menos tiempo pierde su equipo en perfiles que riesgo va a rechazar. Señal de alerta: entrega todo lo que capta y deja el filtrado a la entidad.
Datos y cumplimiento
4. ¿Cómo obtiene la autorización de tratamiento de datos? Revise el texto exacto que ve la persona, la finalidad declarada y si menciona a su entidad o a las entidades a las que se transferirán los datos. Señal de alerta: autorizaciones genéricas que no nombran finalidades ni destinatarios.
5. ¿Puede entregar la evidencia de cada autorización? Fecha, hora, canal, texto aceptado y versión de la política vigente en ese momento, por cada lead. Señal de alerta: el proveedor dice que «todo está autorizado» pero no puede producir el registro individual cuando se le pide.
Ojo: en Colombia, la Ley 1581 de 2012 exige autorización previa e informada, obtenida por un medio que pueda consultarse después (artículo 9), y obliga a informar la finalidad al pedirla (artículo 12). En México, la Ley Federal de Protección de Datos Personales en Posesión de los Particulares de 2025 exige que el aviso de privacidad indique si el titular acepta o no la transferencia de sus datos (artículo 35). Si el proveedor no puede probar esa base, el problema pasa a su entidad en el momento en que recibe y usa el dato.
6. ¿Quién contacta al cliente y en nombre de quién? Algunos proveedores solo entregan datos; otros llaman, envían mensajes o precalifican por teléfono. En el segundo caso, conviene acordar guiones, canales, horarios y la forma en que el proveedor se presenta, porque la experiencia del cliente queda asociada a su marca. Señal de alerta: no hay guion revisable ni grabaciones o registros de contacto disponibles.
Calidad y medición
7. ¿Qué entiende el proveedor por lead, por solicitud y por desembolso? Las tres palabras significan cosas distintas en cada contrato. Fije por escrito qué datos mínimos tiene un lead, qué convierte un lead en solicitud y qué cuenta como desembolso válido (monto mínimo, productos, cancelaciones tempranas). Señal de alerta: definiciones verbales o cambiantes según el mes.
8. ¿Acepta trazabilidad hasta el desembolso? El proveedor debería aceptar un identificador de origen que viaje con cada solicitud y recibir de su entidad el resultado: aprobada, rechazada o desembolsada. Esa información le permite corregir su segmentación y a usted comparar canales en costo por crédito girado. Señal de alerta: solo reporta volumen entregado y no le interesa saber qué pasó después.
9. ¿Qué compromiso asume sobre la calidad de la cartera? Un canal puede traer muchos desembolsos con mora temprana alta. Acuerde cómo se medirá la mora de los créditos originados por el proveedor y qué ocurre si supera un umbral: revisión de segmentación, ajuste de precio o pausa. Señal de alerta: el proveedor considera que su responsabilidad termina en la entrega del dato.
Contrato, operación y salida
10. ¿Cómo cobra y quién asume el riesgo de conversión? Pago por lead, por solicitud precalificada o por desembolso. Cada modelo reparte de forma distinta el riesgo de las etapas intermedias; el análisis con escenarios y la fórmula del precio máximo por canal están en CPL vs. costo por desembolso. Señal de alerta: solo ofrece pago por lead y rechaza cualquier componente ligado a resultados.
11. ¿Cómo se integra y con qué seguridad? Entrega por API o webhook directo a su CRM, formatos, validaciones, tiempos de entrega y cifrado. La velocidad importa: un lead que llega horas tarde se enfría. Señal de alerta: envío de archivos por correo electrónico o planillas compartidas sin control de acceso.
12. ¿Cómo termina la relación y qué pasa con los datos? Plazo de preaviso, devolución o eliminación de datos, certificación de borrado y obligaciones que siguen vigentes después del fin del contrato. La terminación es la última etapa del ciclo de vida de un tercero y la que con más frecuencia queda sin escribir. Señal de alerta: el contrato no menciona qué pasa con la base de datos al terminar.
Tabla de evaluación para el comité
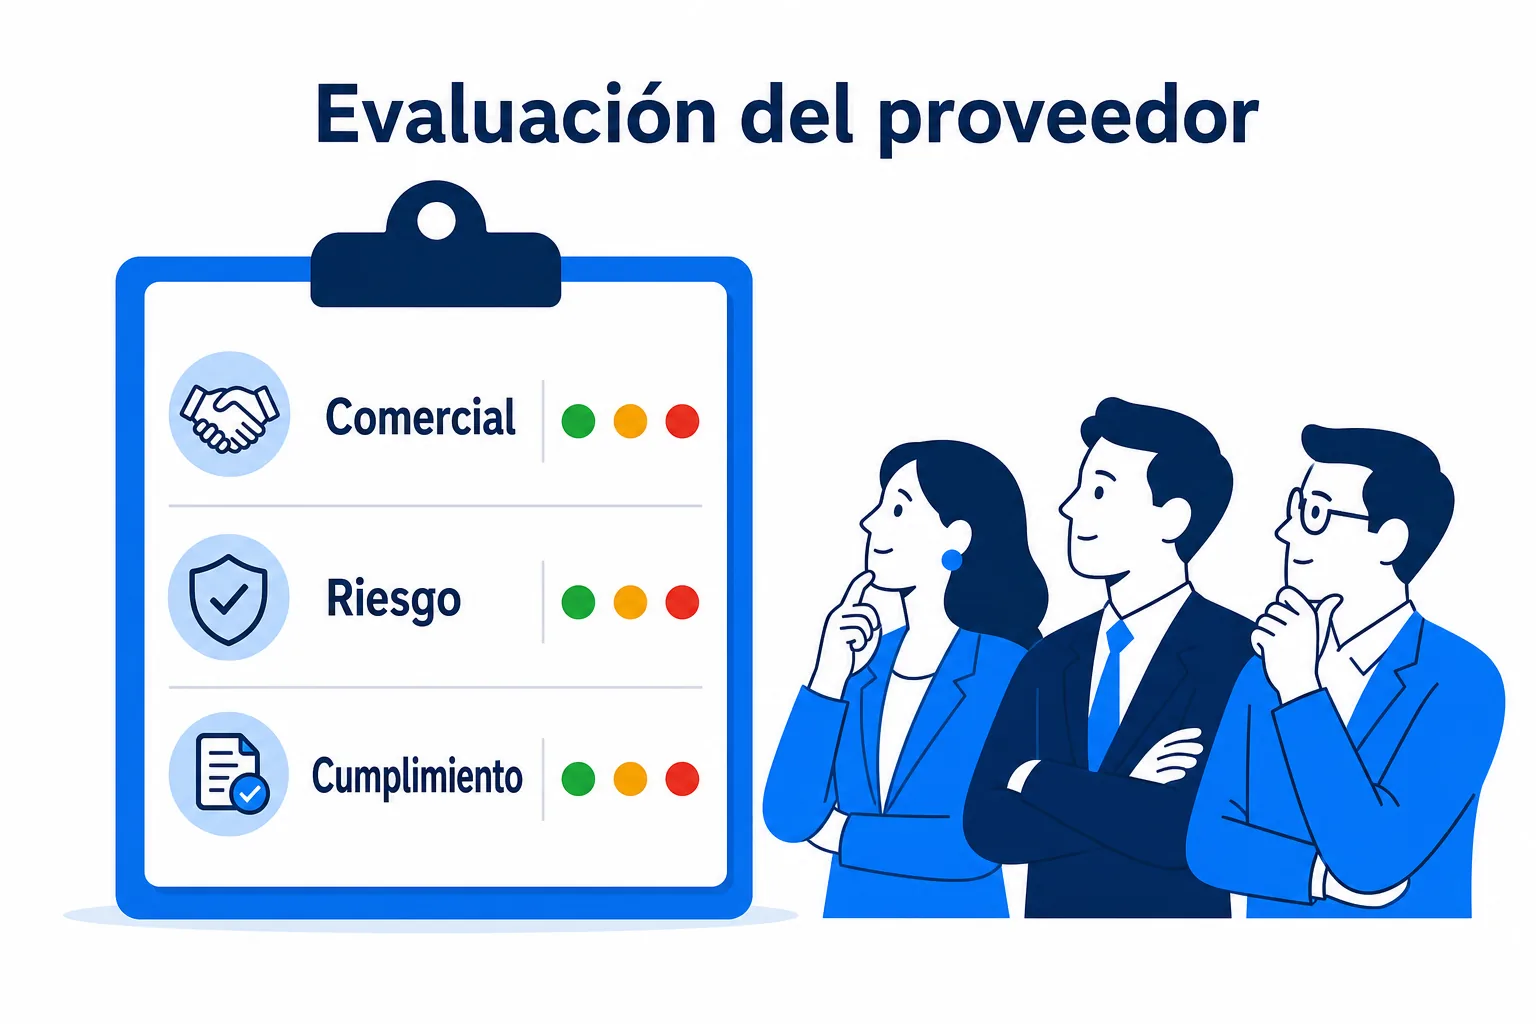
Las doce preguntas se pueden resumir en una tabla que el comité comercial, el de riesgo y el área de cumplimiento revisen juntos:
| Frente | Evidencia que conviene pedir | Señal de alerta |
|---|---|---|
| Origen de los leads | Lista de canales y porcentaje aproximado por canal | Fuentes no identificadas o compra a terceros sin control |
| Exclusividad | Cláusula escrita y precio diferenciado | Exclusividad prometida pero no exigible |
| Autorización de datos | Texto aceptado y registro individual por lead | Autorizaciones genéricas sin evidencia consultable |
| Calidad | Definiciones escritas de lead, solicitud y desembolso válido | Solo reporta volumen entregado |
| Medición | Identificador de origen y reporte de resultado por solicitud | Rechaza la trazabilidad hasta el giro |
| Modelo de cobro | Opción con componente ligado a desembolsos | Solo pago por lead, sin compartir riesgo |
| Integración | Entrega por API o webhook con cifrado | Archivos por correo o planillas abiertas |
| Salida | Cláusula de terminación y borrado de datos | El contrato no dice qué pasa con la base |
Una forma práctica de usarla es puntuar cada frente de 1 a 3 y exigir un mínimo en los tres que más exposición generan: autorización de datos, medición y salida. Un proveedor con buen precio y mala puntuación en esos frentes es más caro de lo que parece.
Cómo estructurar el piloto
Aunque las respuestas sean buenas, la prueba real es operativa. Un piloto bien diseñado responde en poco tiempo las preguntas que un contrato largo deja abiertas:
- Alcance acotado. Un producto, un segmento y un volumen máximo definidos de antemano.
- Duración suficiente para ver desembolsos. El piloto debe cubrir el ciclo completo del producto, de la captación al giro, más un margen para observar los primeros pagos.
- Métricas acordadas antes de empezar. Contactabilidad, proporción dentro de política, tasa de aprobación, costo por desembolso y, cuando el tiempo lo permita, mora temprana.
- Revisión conjunta. Una reunión al final con los datos de ambas partes sobre la mesa, para decidir escalar, ajustar o terminar.
Dato: el principio de Basilea que asigna al directorio la responsabilidad última sobre los terceros implica que el seguimiento no termina con la firma. El piloto es la primera etapa de ese seguimiento, no una formalidad previa a él.
Lo que suele fallar al contratar
- Decidir solo por precio por lead. Es el dato más fácil de comparar y el menos útil para predecir el costo por crédito.
- Dejar a cumplimiento fuera hasta el final. Cuando el área de datos revisa la autorización después de firmar, los cambios cuestan más y a veces obligan a descartar leads ya pagados.
- No probar la integración antes del piloto. Un error de formato o un retraso en la entrega puede arruinar la conversión de un buen canal.
- No cerrar el ciclo de información. Si su entidad no le devuelve al proveedor el resultado de cada solicitud, ninguno de los dos puede mejorar.
El mejor proveedor es el que acepta ser medido
La diferencia entre un buen y un mal proveedor de leads de crédito rara vez está en la promesa comercial. Está en lo que acepta poner por escrito: definiciones claras, evidencia de cada autorización, trazabilidad hasta el desembolso y una forma de cobro que comparta el riesgo de conversión.
Lleve estas doce preguntas a la próxima reunión con un proveedor, incluido el actual, y pida evidencia en lugar de respuestas verbales. Si quiere contrastar sus respuestas con la forma en que Krentia trabaja, escríbanos.