Qué es la originación de crédito y dónde termina
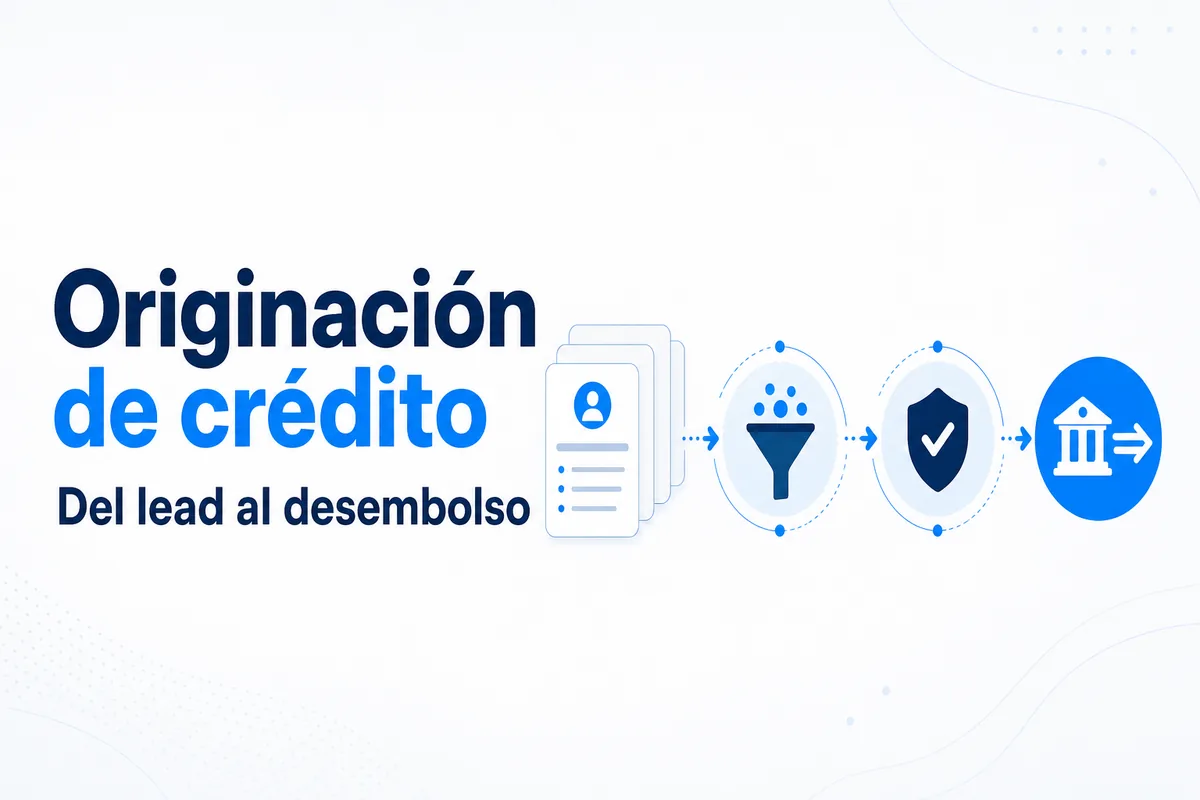
En una entidad financiera, originar es crear un crédito nuevo. El proceso arranca cuando una persona o empresa muestra intención de endeudarse y termina cuando el dinero llega a su cuenta. Todo lo que ocurre después (cobro, seguimiento, reestructuraciones, recuperación) pertenece a otra función: la administración del crédito.
La separación no es solo conceptual. Las Disposiciones de carácter general aplicables a las instituciones de crédito de la CNBV organizan las funciones del ejercicio de crédito en dos apartados distintos, uno para la originación y otro para la administración. El Comité de Supervisión Bancaria de Basilea, en sus principios revisados de gestión del riesgo de crédito de 2025, trata el otorgamiento como un área propia que debe operar bajo un proceso sólido de concesión.
Para un director comercial esa frontera importa por una razón práctica: define qué equipo responde por cada indicador. Si la originación termina en el desembolso, el área que la lidera responde por cuántos créditos se giran, a qué costo y con qué calidad inicial. No por cuántos formularios entraron.
Originación, captación y generación de leads no son lo mismo
Es frecuente que en los comités se usen como sinónimos. No lo son:
- Generación de leads: producir contactos de personas interesadas en un producto de crédito. Es una actividad de marketing.
- Captación: convertir ese interés en una solicitud con datos suficientes y autorización de tratamiento. Es la primera etapa de la originación.
- Originación: el ciclo entero, desde la captación hasta el giro, con sus filtros de riesgo, cumplimiento y operación.
Cuando una entidad contrata, mide o premia solo la primera de las tres, el resto del proceso hereda los problemas. Un canal que entrega muchos contactos baratos puede terminar originando poco y caro.
Las etapas de la originación, de la solicitud al desembolso
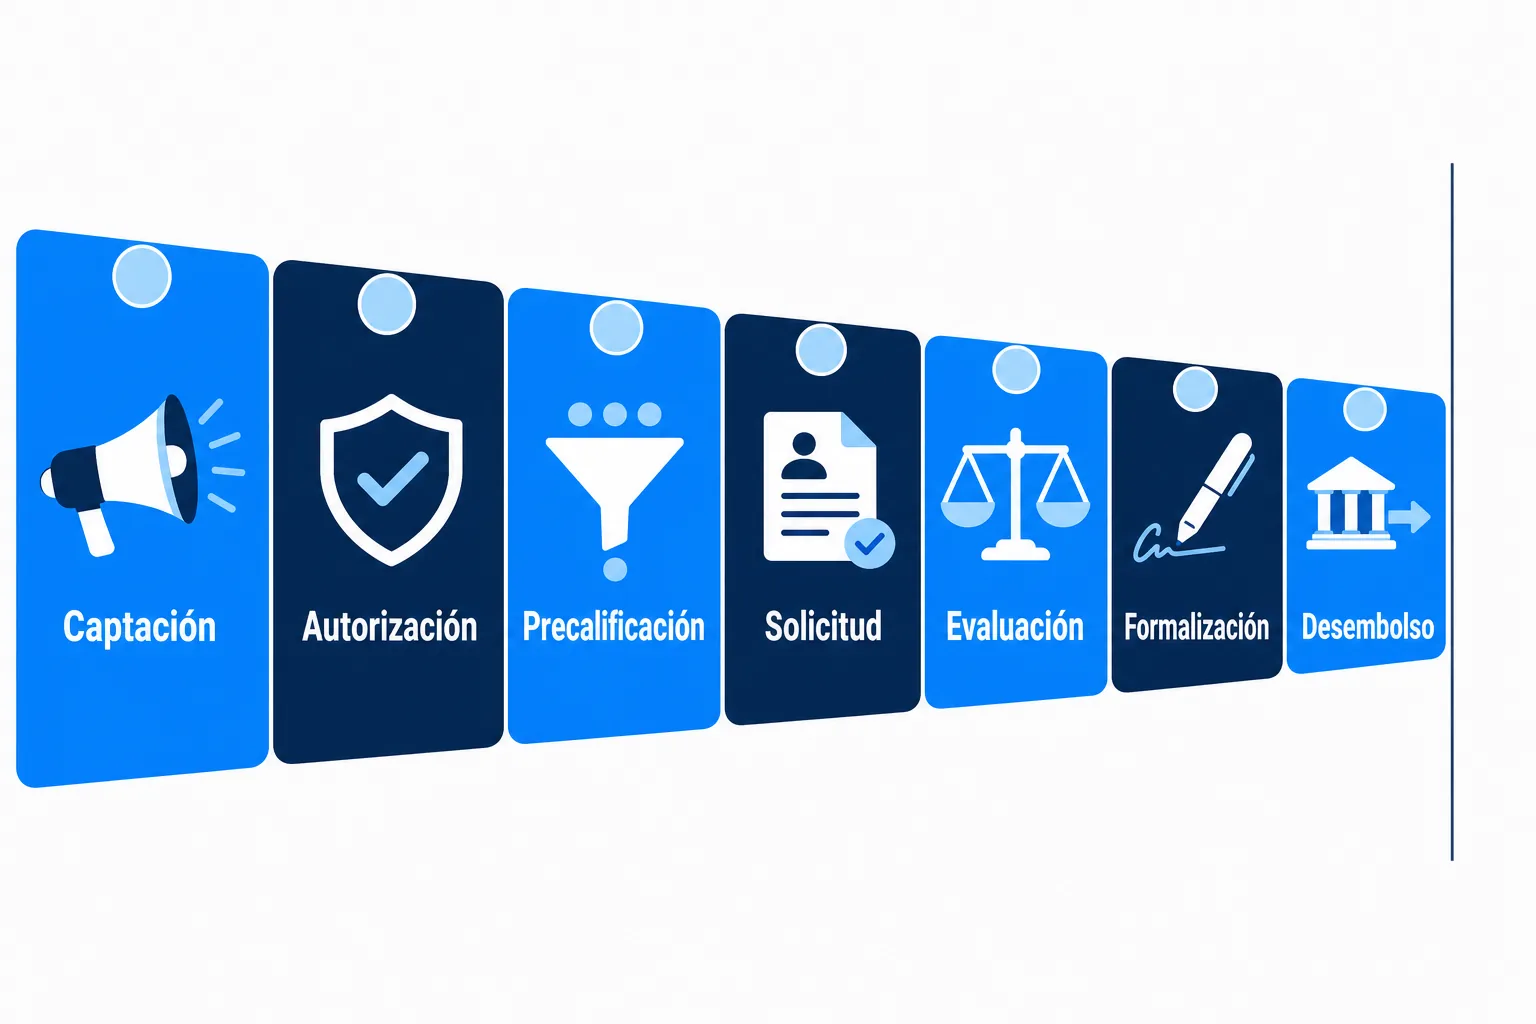
Cada entidad nombra las etapas a su manera y los productos cambian el orden (una libranza no se origina igual que un crédito de consumo digital). La secuencia de fondo se repite:
- Captación. La entidad recibe la intención de crédito por un canal propio (oficina, fuerza de ventas, sitio web, aplicación) o de un tercero (aliado comercial, proveedor de demanda, corresponsal).
- Autorización y registro de datos. El solicitante autoriza el tratamiento de sus datos y la consulta de su información, y la entidad guarda evidencia de esa autorización.
- Precalificación. Un primer filtro, normalmente automático, descarta perfiles que no cumplen la política mínima: edad, ingresos, endeudamiento, sector, zona.
- Solicitud formal y documentación. El cliente que pasa el filtro completa la solicitud y entrega soportes: identidad, ingresos, referencias.
- Evaluación y decisión. Análisis de capacidad de pago, consulta a centrales de información, aplicación del modelo de puntaje y decisión del motor o del comité.
- Formalización. Firma de pagaré y contrato, constitución de garantías, autorización de descuento cuando aplica (libranza o nómina).
- Desembolso. Giro de los recursos. Aquí termina la originación y empieza la administración.
Ojo: en Colombia, la Ley 1581 de 2012 exige en su artículo 9 la autorización previa e informada del titular para tratar sus datos, obtenida por un medio que pueda ser consultado después. Si la captación la hace un tercero y la autorización no queda bien documentada, el problema recae sobre la entidad que recibe los datos.
Captación: donde nace el costo
La mayor parte del gasto comercial se concentra en la primera etapa: pauta digital, comisiones de fuerza de ventas, pagos a proveedores de leads. Por eso es tentador evaluar la captación con indicadores propios de marketing, como costo por clic o costo por lead. Esos indicadores dicen cuánto costó cada contacto, pero no cuántos de esos contactos llegaron a ser crédito.
La pregunta útil en esta etapa es otra: ¿qué proporción de lo que entra por este canal tiene un perfil que la política de riesgo aceptaría? Un canal que llena el embudo con personas fuera de política no es barato, aunque el lead lo sea.
Precalificación: el filtro que más dinero ahorra
La precalificación separa a quien podría recibir el crédito de quien no. Bien hecha, protege los dos recursos más caros de la operación: el tiempo del equipo comercial y la paciencia del cliente bueno. Mal hecha, o hecha tarde, obliga a los asesores a llamar a personas que nunca iban a ser aprobadas y deja esperando a las que sí.
Las entidades que automatizan esta etapa con reglas claras y datos verificables suelen ganar en dos frentes a la vez: menos solicitudes inútiles en la evaluación y respuestas más rápidas para los perfiles viables. La velocidad pesa porque el cliente que cumple política también está cotizando en otras entidades.
Evaluación y decisión: donde riesgo y comercial se encuentran
En la evaluación, la meta comercial choca con el apetito de riesgo. Si las reglas de precalificación y las de evaluación no están alineadas, el resultado es predecible: el equipo comercial empuja solicitudes que riesgo después rechaza, y ambos culpan al canal.
La solución no es bajar la exigencia. Es que los criterios de la evaluación bajen al principio del proceso como reglas de precalificación, para que lo que llega a decisión ya tenga una probabilidad razonable de aprobación.
Formalización y desembolso: la etapa que nadie mide
Entre la aprobación y el giro se pierden créditos que ya costaron todo el esfuerzo anterior: clientes que no firman, documentos que no llegan, garantías que se demoran, pagadurías que no confirman el descuento. Esta pérdida casi nunca aparece en los informes comerciales porque el crédito ya figura como aprobado. Medir la proporción de aprobados que efectivamente se desembolsan es una de las formas más baratas de encontrar dinero perdido.
Por qué medir la originación en desembolsos y no en solicitudes
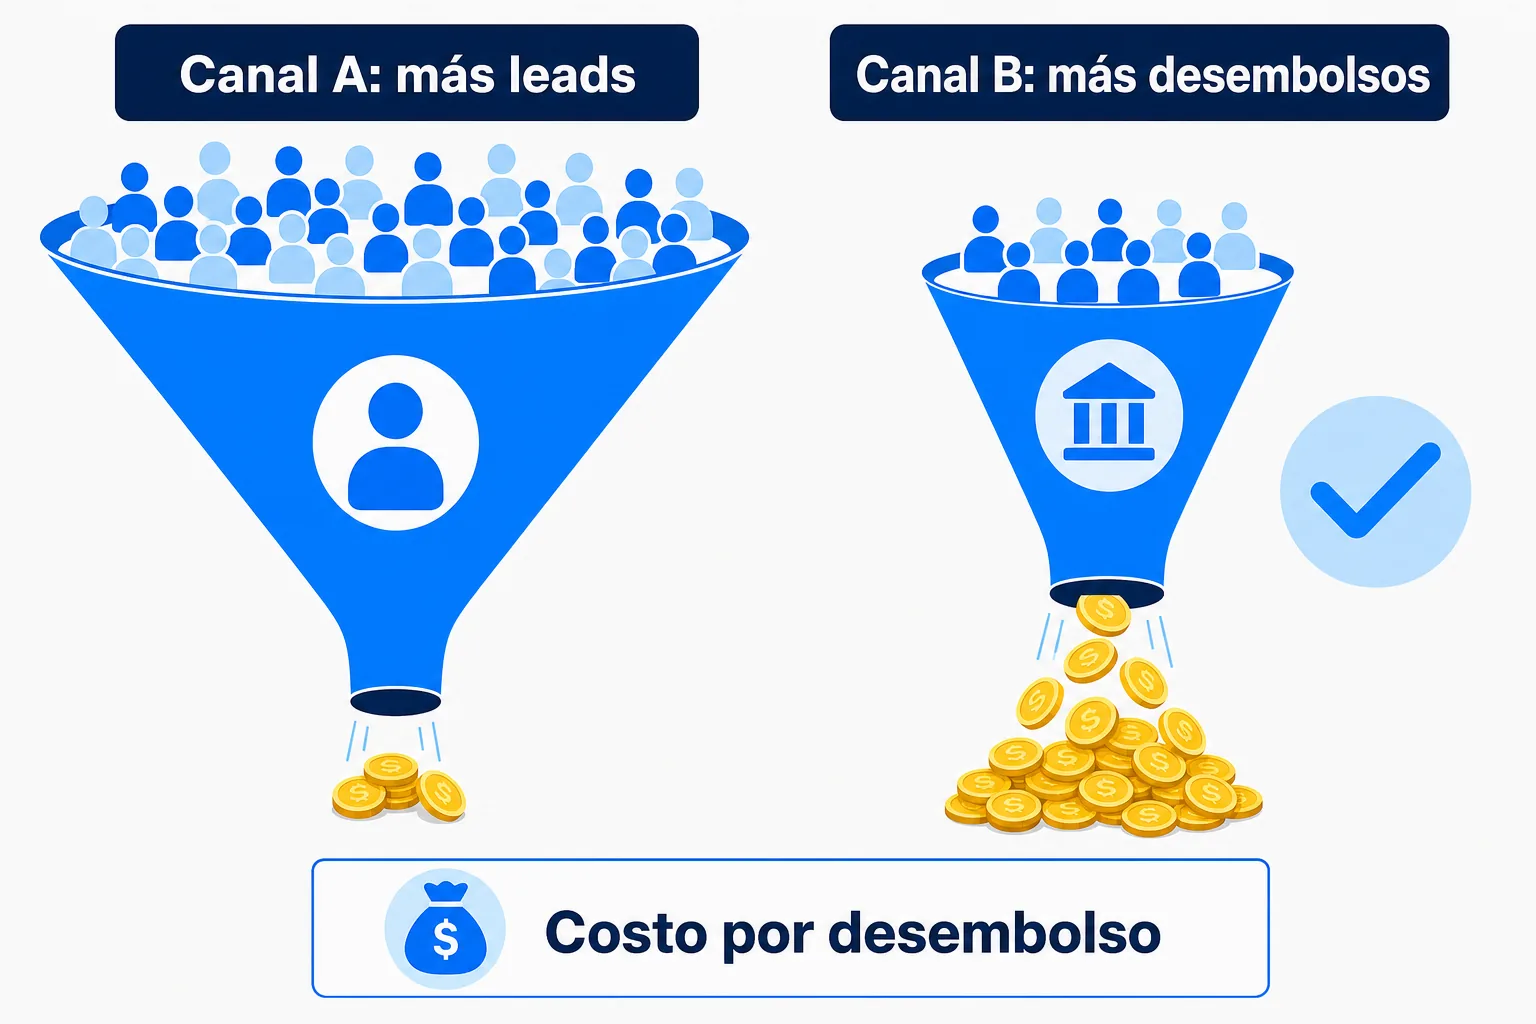
El indicador que una entidad elige para medir su originación decide a qué se dedican sus equipos y sus proveedores. Si el indicador es el volumen de solicitudes o de leads, todos optimizan volumen. Si es el desembolso, todos optimizan conversión y calidad.
El siguiente ejemplo hipotético muestra por qué el costo por lead engaña cuando se usa solo:
| Concepto | Canal A | Canal B |
|---|---|---|
| Leads recibidos en el mes | 1.000 | 400 |
| Costo por lead | USD 20 | USD 45 |
| Inversión total | USD 20.000 | USD 18.000 |
| Tasa de lead a desembolso | 1 % | 5 % |
| Créditos desembolsados | 10 | 20 |
| Costo por desembolso | USD 2.000 | USD 900 |
Ejemplo hipotético con cifras ilustrativas; no representa datos de mercado.
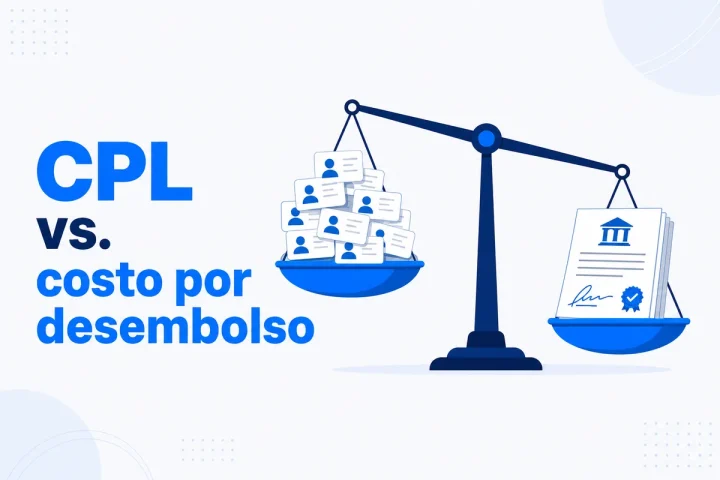
Con el costo por lead, el canal A parece el mejor: cuesta menos de la mitad por contacto. Con el costo por desembolso, el canal B origina el doble de créditos con menos inversión. La diferencia sale de las etapas intermedias: perfiles fuera de política, datos incompletos, contactos que nadie atiende a tiempo.
Este razonamiento es la base del modelo de pago por resultado. Si quiere ver el cálculo detallado y los escenarios donde cada modelo conviene, el análisis está en CPL vs. costo por desembolso.
El costo por desembolso como métrica central
La fórmula es simple: inversión total del canal en el periodo dividida entre los créditos desembolsados originados por ese canal en el mismo periodo. Lo difícil es el dato, no la fórmula. Exige que cada crédito girado se pueda rastrear hasta el canal que lo trajo, algo que muchas entidades no tienen resuelto porque el CRM comercial, el motor de decisión y el core bancario no comparten un identificador común.
Sin esa trazabilidad, la entidad compra canales a ciegas: sabe cuánto gasta en cada uno, pero no cuánto le rinde.
Métricas de originación por etapa
Un tablero de originación útil sigue la misma lógica de las etapas. Cada transición tiene su indicador, y la caída más grande entre dos etapas señala dónde actuar primero:
| Etapa | Métrica | Qué revela |
|---|---|---|
| Captación | Leads o solicitudes por canal y costo por canal | Volumen y gasto, sin calidad |
| Contacto | Tasa de contactabilidad y tiempo al primer contacto | Si el equipo atiende a tiempo lo que compra |
| Precalificación | Proporción de solicitudes dentro de política | La calidad real de cada canal |
| Evaluación | Tasa de aprobación sobre solicitudes evaluadas | Alineación entre reglas comerciales y de riesgo |
| Formalización | Proporción de aprobados que se desembolsan | Fricción operativa después del sí |
| Resultado | Costo por desembolso y tiempo total hasta el giro | La eficiencia del proceso completo |
| Calidad temprana | Mora temprana por cosecha y por canal | Si el canal trae clientes que pagan |
La última fila suele quedar fuera de los tableros comerciales y es la que cierra el círculo. Un canal con buen costo por desembolso pero con mora temprana alta no es un buen canal: solo trasladó el costo de la etapa comercial a la de cobranza.
Dato: las entidades vigiladas en Colombia deben revisar sus referencias normativas internas. La Superintendencia Financiera publicó el 14 de abril de 2026 la Circular Básica Financiera (Circular Externa 004 de 2026), que reemplaza a la Circular Básica Contable y Financiera y organiza sus reglas en cuatro partes, la primera dedicada a la administración de riesgos.
Originación digital: qué cambia y qué no
Digitalizar la originación no elimina etapas: las comprime. Un flujo bien diseñado puede llevar a un solicitante de la captación a la decisión en una sola sesión, con validación de identidad, consulta a centrales y aplicación del modelo de puntaje en segundo plano. Lo que antes eran días de idas y vueltas entre asesor y cliente se vuelve una secuencia de pantallas.
Lo que cambia:
- La velocidad se vuelve una variable comercial. Cuando la respuesta tarda minutos y no días, el cliente bueno decide antes de cotizar en otra parte.
- La precalificación sube al primer contacto. Las reglas de política se aplican en el formulario mismo, y quien no cumple recibe una respuesta clara en lugar de quedar en una cola.
- Cada paso deja un dato. El abandono por pantalla, el tiempo por etapa y el origen de cada solicitud quedan registrados, y por fin se puede saber dónde se cae el embudo.
Lo que no cambia:
- La decisión sigue siendo de riesgo. Un flujo rápido con reglas laxas solo acelera la llegada de la mora.
- La autorización de datos sigue siendo obligatoria, y su evidencia tiene que poder consultarse después, sea en papel o en un registro electrónico.
- El cuello de botella se mueve, no desaparece. Si la evaluación se automatiza pero la formalización sigue exigiendo firmas presenciales o confirmaciones manuales de la pagaduría, ahí se acumulan los aprobados que nunca se giran.
La regla práctica: antes de digitalizar una etapa, medir cuánto se pierde en ella. Digitalizar la etapa equivocada produce un proceso más rápido que pierde lo mismo.
Lo que suele fallar en la originación
Los problemas de originación rara vez vienen de un solo error. Casi siempre son desalineaciones entre equipos que, cada uno por su lado, hacen bien su trabajo:
- Cada área mide una etapa distinta. Marketing reporta leads, el equipo comercial reporta solicitudes, riesgo reporta aprobaciones y operaciones reporta desembolsos. Nadie es dueño de la conversión de punta a punta.
- Los incentivos premian volumen. Si el proveedor o el asesor cobra por contacto o por solicitud radicada, su interés es entregar más, no mejor. La entidad paga la diferencia en las etapas siguientes.
- Los leads se reciclan. Un contacto vendido a varias entidades llega cansado y comparando. La conversión cae y la entidad no sabe por qué, porque el informe del proveedor no lo muestra.
- El tiempo de respuesta se ignora. Las solicitudes que esperan días para un primer contacto se enfrían. Un buen canal con mala atención se ve en el tablero como un mal canal.
- El consentimiento queda a medias. Autorizaciones genéricas, sin evidencia consultable o sin la finalidad explícita, bloquean el contacto o exponen a la entidad ante el regulador de datos.
- El desembolso no vuelve al canal. Si el resultado final no se comparte con quien captó, nadie puede corregir la segmentación ni la calidad. El ciclo queda abierto.
La raíz común es que el proceso se diseñó por áreas y no por resultado. Corregirlo no exige una reestructuración: exige acordar un indicador de llegada común y compartir el dato que lo alimenta.
Originación propia, tercerizada o mixta
Una entidad puede originar con canales propios, apoyarse en terceros o combinar ambos. Ninguna opción es superior en abstracto; depende del producto, del segmento y de la madurez de la operación:
| Criterio | Originación propia | Tercerizada | Mixta |
|---|---|---|---|
| Costo fijo | Alto: equipo, tecnología, pauta | Bajo: se paga por resultado o por volumen | Medio |
| Control del proceso | Total | Depende del contrato y la integración | Alto en lo propio, acordado en lo tercerizado |
| Velocidad para abrir un segmento | Lenta | Rápida | Rápida en pruebas, estable en lo propio |
| Riesgo de calidad | Bajo si la política se aplica desde la captación | Alto si se paga por volumen | Controlable con métricas comunes |
| Forma de pago típica | Presupuesto interno | Por lead, por solicitud o por desembolso | Combinada |
Tercerizar la captación no traslada la decisión de crédito: esa sigue en la entidad, igual que la política de riesgo y la relación con el cliente. Lo que cambia es quién asume el costo de las etapas tempranas y cómo se reparte el riesgo de que no conviertan. Por eso la forma de pago pesa tanto como el precio. ### Cómo se reparte el riesgo según la forma de pago
La forma de pago define quién absorbe las pérdidas de cada etapa:
- Pago por lead: la entidad paga por cada contacto, sea útil o no. Todo el riesgo de conversión queda del lado de la entidad, y el proveedor gana más cuanto más volumen entrega, aunque sea de baja calidad.
- Pago por solicitud radicada o precalificada: el proveedor asume la primera parte del filtro. Es un punto medio, pero las pérdidas en evaluación, formalización y desembolso siguen siendo de la entidad.
- Pago por desembolso: la entidad solo paga cuando el crédito se gira. El proveedor asume el riesgo de todas las etapas previas y, por eso, tiene incentivo para traer perfiles dentro de política y acompañar el proceso hasta el final.
Ningún modelo elimina la necesidad de controlar la calidad. Incluso pagando por desembolso, la entidad debe seguir la mora temprana de cada canal, porque un crédito girado que no se paga es la pérdida más cara de todas.
Antes de firmar con un tercero conviene revisar cómo capta, cómo documenta la autorización de datos y cómo comparte el resultado; las preguntas clave están en la guía para evaluar a un proveedor de leads de crédito.
La originación se gana antes del comité de crédito
Las entidades que originan mejor no son las que más solicitudes reciben, sino las que convierten una proporción mayor de lo que reciben en créditos sanos. Esa ventaja casi siempre se construye en las primeras etapas: canales que traen perfiles dentro de política, precalificación temprana, contacto rápido y una autorización de datos bien documentada.
Si su entidad todavía mide la originación por volumen, el primer paso no es cambiar de canal: es reconstruir el tablero de punta a punta, del costo por canal al desembolso y a la mora temprana. Con ese dato a la vista, la conversación con marketing, riesgo y proveedores cambia de tono. Si quiere revisar cómo se vería ese tablero con sus propios canales, escríbanos.