Qué es la generación de leads cuando el producto es un crédito
Un lead (en español, prospecto o contacto interesado) es una persona que dejó sus datos y mostró interés en un producto. Las guías de marketing general se detienen ahí: más leads, a menor costo, es mejor. En crédito esa lógica falla, porque entre el lead y el ingreso hay cuatro filtros que no existen en otros sectores: la persona tiene que ser contactable, cumplir la política de riesgo, pasar la verificación de identidad y documentos, y aceptar la oferta final.
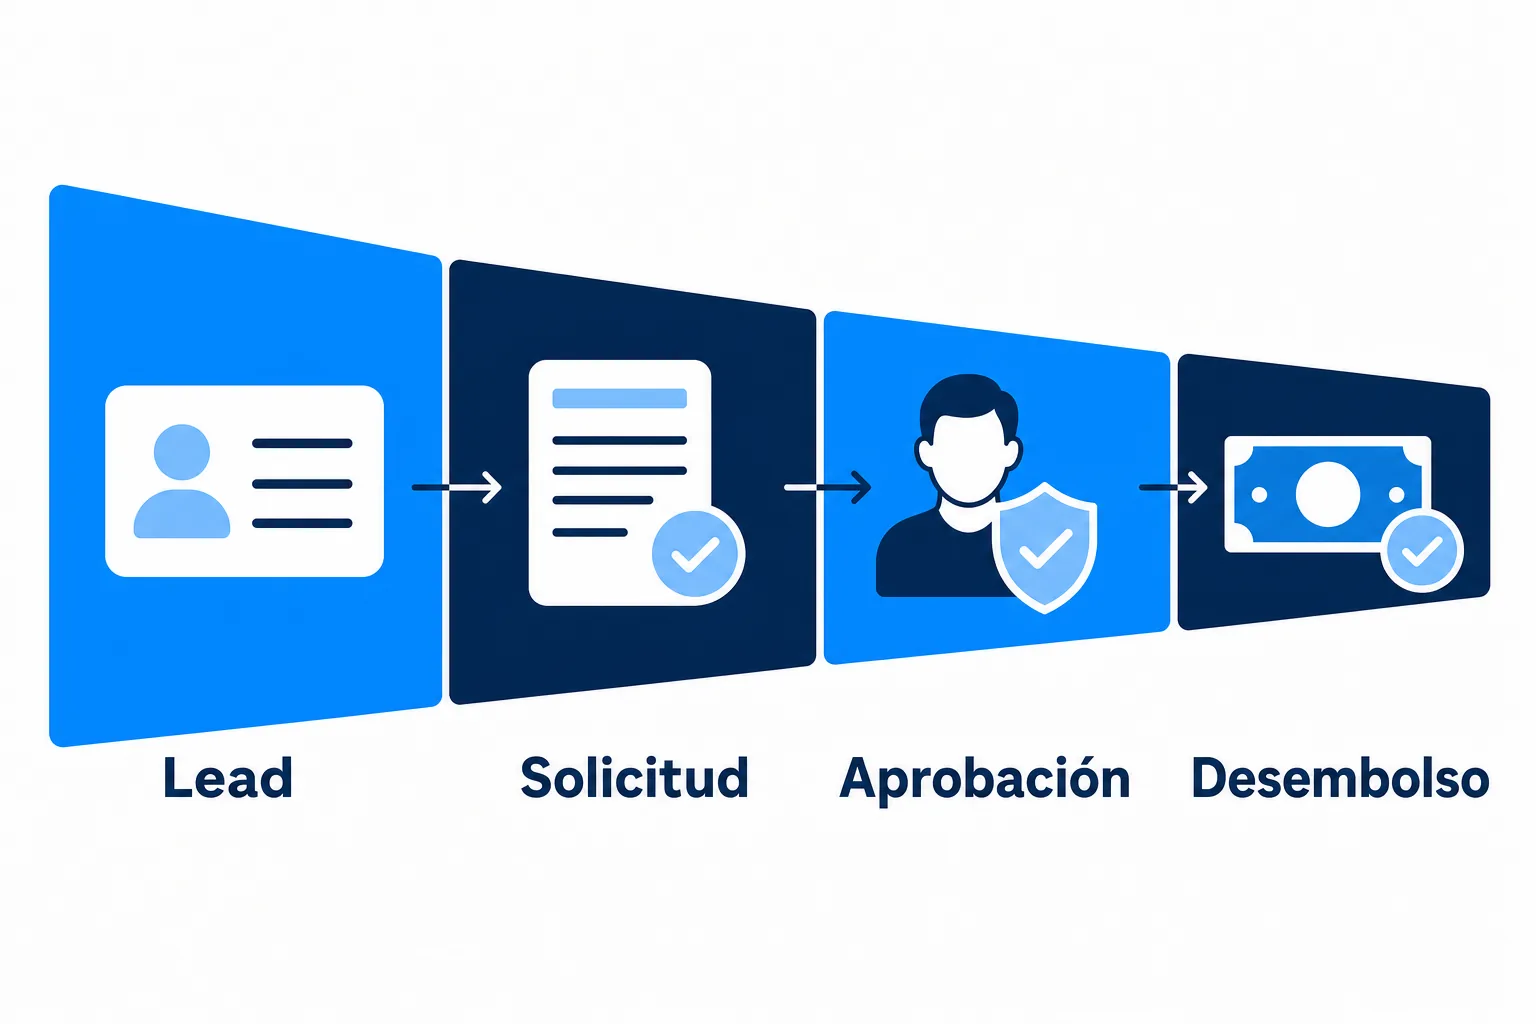
Por eso conviene separar tres palabras que muchos equipos usan como sinónimos:
- Lead: datos de contacto con interés declarado y autorización de tratamiento.
- Solicitud: un lead que entregó la información mínima para que la entidad lo evalúe.
- Desembolso: un crédito aprobado, aceptado y girado. Es el único evento que genera ingreso.
La generación de leads es la primera etapa de un proceso más largo, el de llevar a una persona desde el primer contacto hasta el crédito girado. Ese proceso de punta a punta, con sus etapas y sus indicadores, está explicado en la guía de originación de crédito. Esta guía se concentra en la parte de arriba del embudo (funnel): de dónde salen los leads, cómo se filtran, qué exige la norma para captarlos y contactarlos, y cómo saber si un canal vale lo que cuesta.
Tipos de leads en crédito
No todos los leads tienen el mismo valor para un comité de crédito. Una clasificación útil, que conviene escribir y compartir entre marketing, comercial y riesgo, es esta:
| Tipo de lead | Qué tiene | Qué falta | Quién lo trabaja |
|---|---|---|---|
| Contacto frío | Nombre y teléfono o correo | Interés concreto y datos de perfil | Marketing, con nutrición |
| Lead calificado por marketing | Interés en un producto y datos básicos de perfil | Validación contra la política | Equipo de contacto o centro de llamadas |
| Lead precalificado | Perfil contrastado con las reglas de la entidad | Documentos y verificación | Fuerza comercial |
| Solicitud completa | Datos, documentos y autorización para consultar centrales | Decisión de crédito | Análisis de riesgo |
La diferencia práctica está en el costo de trabajar cada uno. Un contacto frío es barato de conseguir y caro de procesar: su equipo invierte llamadas y tiempo en personas que en su mayoría no van a calificar. Un lead precalificado cuesta más por unidad, pero cada llamada tiene más probabilidad de terminar en desembolso. La pregunta correcta no es cuál cuesta menos, sino cuál deja el menor costo por crédito girado.
Qué hace que un lead de crédito sea bueno
Un lead bueno no es el que más barato llega, sino el que cumple cinco condiciones a la vez. Sirven como lista de control para auditar cualquier canal, propio o externo:
- Intención real. La persona buscó un crédito o respondió a una oferta concreta, no a un sorteo o a un contenido sin relación con el producto.
- Perfil compatible. Los datos declarados encajan con la política de la entidad: ingresos, vinculación laboral, zona y edad dentro de los rangos que riesgo acepta.
- Datos verificables. Teléfono y documento que pertenecen a la persona y que se pueden validar en el primer contacto.
- Autorización demostrable. Existe un registro individual con el texto aceptado, la fecha y el canal, y menciona a la entidad que usará los datos.
- Exclusividad o, al menos, transparencia. Se sabe si el contacto se entregó solo a su entidad o a varias.
Si falta cualquiera de las cinco, el lead puede seguir siendo útil, pero su precio y su tratamiento comercial deberían reflejarlo. Un lead sin autorización demostrable no debería entrar al sistema.
Los canales de captación y lo que aporta cada uno
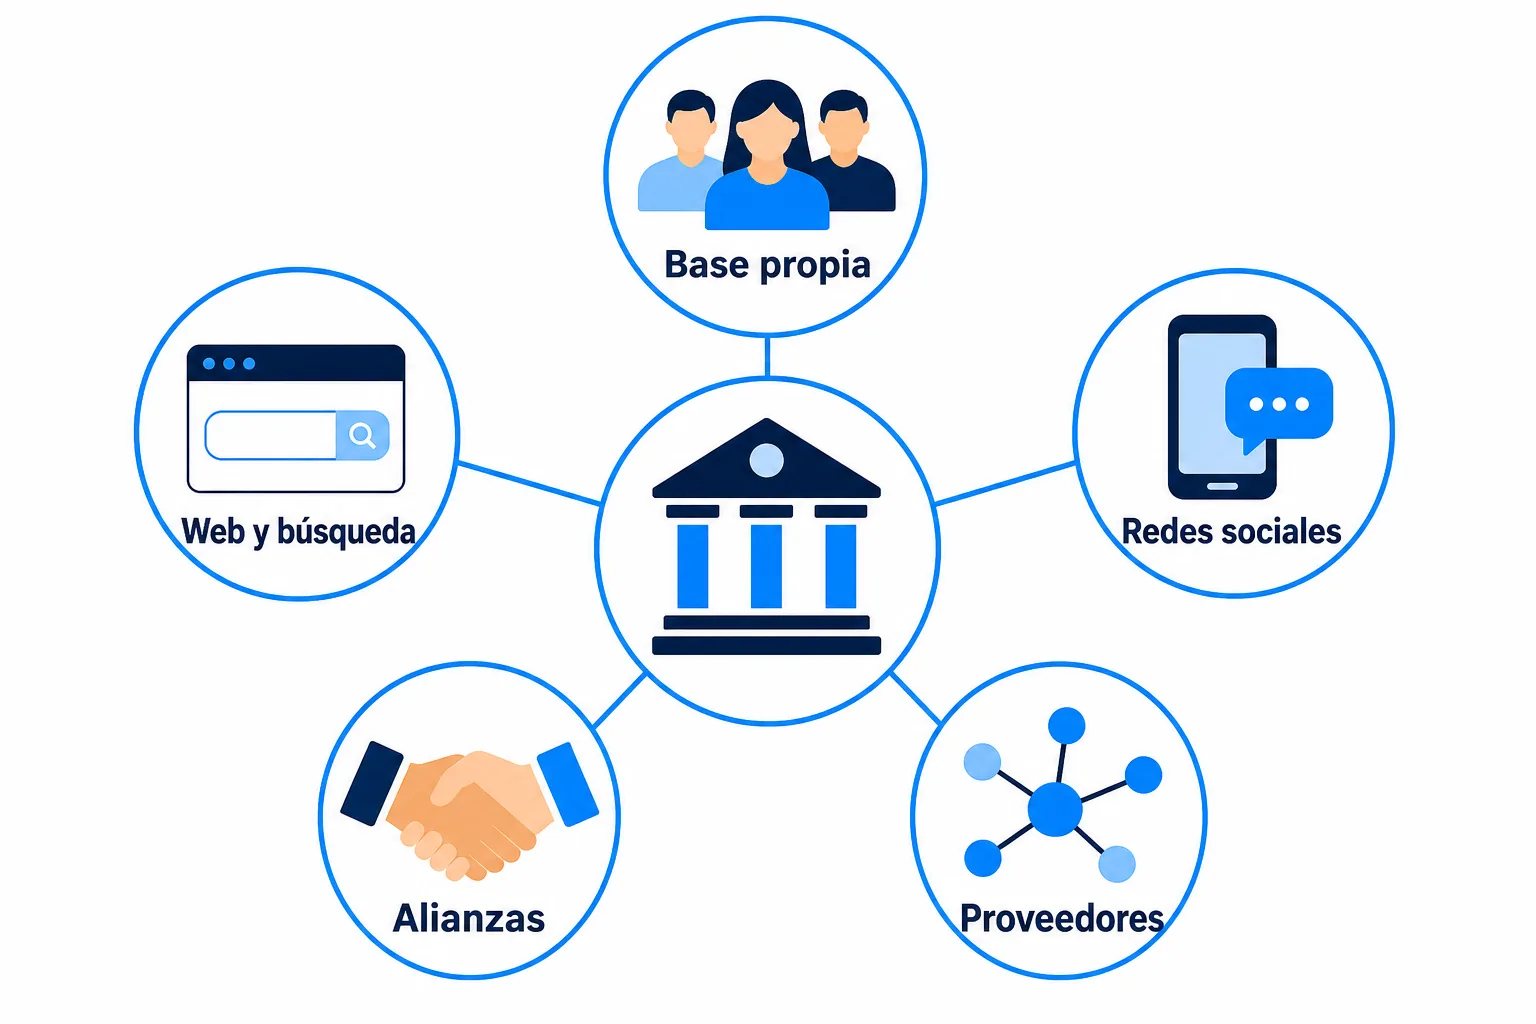
Una entidad de crédito suele combinar cinco familias de canales. Cada una trae un perfil distinto de cliente, un costo distinto y un riesgo de cumplimiento distinto.
| Canal | Qué aporta | Riesgo principal |
|---|---|---|
| Base propia de clientes | El canal más barato y con mejor información para decidir | Usar datos con una finalidad no autorizada |
| Sitio web, app y búsqueda pagada | Intención explícita: la persona busca crédito | Volumen con perfiles fuera de política |
| Redes sociales y medios digitales | Alcance y segmentación demográfica | Interés débil y leads de baja intención |
| Alianzas (empleadores, comercios, gremios) | Acceso a segmentos concretos y confianza prestada | Dependencia de un tercero y del flujo de datos acordado |
| Proveedores de leads y afiliados | Volumen rápido sin montar la operación | Origen de los datos y evidencia de autorización |
Los proveedores externos merecen un análisis aparte, porque hablan con sus futuros clientes en nombre de su entidad. Las doce preguntas para evaluarlos antes de firmar están en la guía para evaluar a un proveedor de leads de crédito.
La fuerza de ventas en calle y los corresponsales siguen siendo relevantes en segmentos con baja adopción digital o en productos como la libranza, donde la relación con la pagaduría pesa más que la pauta. En esos casos el lead nace en una conversación y no en un formulario, pero las reglas de autorización y medición son las mismas.
Dato: el canal con mejor costo por desembolso suele ser el que menos se mide. La base propia de clientes rara vez se carga con costo en el tablero, y eso distorsiona la comparación con los canales pagados.
Cómo montar un sistema de generación de leads para crédito
El orden importa. La mayoría de los equipos empieza por el canal y la pieza creativa; conviene empezar por el final.
- Defina el cliente desde la política de crédito. Antes de pautar, escriba con riesgo las reglas que descartan a una persona: edad, ingresos mínimos, tipo de vinculación laboral, zona, endeudamiento máximo. Esas reglas definen a quién no vale la pena atraer.
- Elija el producto y la oferta de entrada. Un lead que llega por «crédito de libre inversión hasta cierto monto» se comporta distinto de uno que llega por «compra de cartera». La oferta filtra tanto como la segmentación.
- Diseñe el formulario como un filtro. Pida solo lo que necesita para precalificar y en el orden en que descarta: primero lo que más perfiles excluye. Un formulario corto con buenas preguntas vale más que uno largo que nadie termina.
- Escriba la autorización de datos antes que el anuncio. Finalidad, responsable, destinatarios si los hay y canal por el que la persona acepta. La autorización forma parte del producto; si se escribe al final, termina siendo genérica y difícil de probar.
- Fije el tiempo de primer contacto. Un lead que espera horas para la primera llamada pierde interés o recibe otra oferta. Defina un tiempo máximo de respuesta, quién atiende fuera de horario y cómo se respeta el horario legal de contacto.
- Conecte el origen del lead con el resultado. Cada solicitud debe llevar un identificador de canal y campaña que viaje hasta el sistema de crédito y vuelva con el estado final: rechazada, aprobada, desembolsada. Sin ese ciclo cerrado no hay forma de comparar canales.
- Revise cada mes por crédito girado. Compare canales y campañas por costo por desembolso y, cuando el tiempo lo permita, por mora temprana. Recorte lo que trae volumen sin cartera y reasigne presupuesto a lo que convierte.
Autorización de datos y reglas de contacto
La generación de leads en el sector financiero tiene una capa normativa que el marketing general no tiene. Los dos puntos críticos son cómo se obtiene la autorización de datos y cuándo y cómo se contacta a la persona.
En Colombia, la Ley 1581 de 2012 exige que la autorización para tratar datos personales sea previa e informada y que se obtenga por un medio que pueda consultarse después (artículo 9). Al pedirla, el responsable debe informar la finalidad del tratamiento (artículo 12). En la práctica, la entidad necesita guardar por cada lead el texto aceptado, la fecha, la hora y el canal.
La Ley 2300 de 2023 regula los canales y horarios de contacto de las entidades vigiladas por la Superintendencia Financiera y de quienes hacen cobranza. Solo se puede contactar por los canales que la persona autorizó, y los mensajes publicitarios y las llamadas comerciales deben respetar el horario de lunes a viernes de 7:00 a. m. a 7:00 p. m. y sábados de 8:00 a. m. a 3:00 p. m., sin contacto los domingos ni festivos (artículos 2, 3 y 5).
En México, la Ley Federal de Protección de Datos Personales en Posesión de los Particulares de 2025 exige que el aviso de privacidad indique si el titular acepta o no la transferencia de sus datos (artículo 35). La Ley de Protección y Defensa al Usuario de Servicios Financieros obliga a las instituciones a consultar el registro de usuarios que no desean publicidad, administrado por la CONDUSEF, y a no enviarles promociones (artículo 8).
Ojo: el artículo 8 de la ley mexicana de protección al usuario de servicios financieros hace responsable a la institución también cuando la promoción la hace un tercero. Si un proveedor contacta en su nombre a personas inscritas en el registro, el problema es de su entidad. Lo mismo ocurre en Colombia con una autorización que el proveedor no puede probar.
Para el resto de la región la lógica es la misma, con normas propias en Perú, Chile y Argentina: autorización informada y demostrable, finalidad clara y respeto de los canales que la persona eligió. Conviene que el área jurídica valide el texto de autorización por país antes de lanzar cualquier campaña.
Cómo medir la generación de leads
El indicador que más se reporta, el costo por lead (CPL), es el menos útil para decidir. Mide el precio del insumo, no el del resultado. Las métricas que sí ayudan a gestionar un sistema de captación de crédito siguen el embudo de punta a punta:
- Contactabilidad: proporción de leads con los que se logra hablar.
- Proporción dentro de política: de los contactados, cuántos cumplen las reglas de la entidad.
- Tasa de aprobación: de las solicitudes evaluadas, cuántas aprueba riesgo.
- Tasa de desembolso: de las aprobadas, cuántas aceptan y se giran.
- Costo por desembolso: inversión total del canal dividida entre créditos girados.
- Mora temprana por canal: cómo pagan los créditos que trajo cada fuente en sus primeros meses.
Un ejemplo hipotético muestra por qué el CPL engaña. Suponga dos canales con la misma inversión. El canal A entrega 1.000 leads; el B entrega 400. Mirando el CPL, A cuesta menos de la mitad por lead. Pero si en A solo el 2 % termina en desembolso (20 créditos) y en B el 8 % (32 créditos), el canal B deja un costo por desembolso menor y más cartera. Las cifras son ilustrativas, no de mercado; el patrón es el que importa.
El análisis con escenarios y la fórmula para calcular cuánto puede pagar su entidad por canal sin destruir margen están en CPL vs. costo por desembolso.
Dato: para comparar canales con justicia, mida el costo por desembolso con la misma ventana de tiempo para todos. Un canal digital puede girar en días y una libranza tardar semanas; si corta la medición antes, castiga a los canales lentos.
Lo que suele fallar
- Pautar antes de hablar con riesgo. Marketing optimiza por volumen y riesgo rechaza la mitad. El conflicto se resuelve escribiendo la política de entrada en el paso 1, no en una reunión de reclamos dos meses después.
- Formularios que no filtran. Pedir nombre, teléfono y «monto deseado» produce leads baratos y muy poco útiles. Una o dos preguntas de política al inicio cambian la calidad del lote.
- Autorizaciones genéricas. Textos que no nombran la finalidad ni a la entidad que usará los datos, o que no quedan registrados por lead. Funcionan hasta el primer reclamo o la primera auditoría.
- Primer contacto lento. Los leads se reparten por correo o en planillas y alguien los llama al día siguiente. Para entonces la persona ya habló con otra entidad.
- No cerrar el ciclo con el canal. Si el resultado de cada solicitud no vuelve al equipo de marketing o al proveedor, nadie puede corregir la segmentación. El sistema mejora solo cuando el dato del desembolso regresa al origen.
- Comprar leads compartidos sin saberlo. Un mismo contacto vendido a varias entidades convierte peor y se molesta antes. La exclusividad debe constar por escrito.
Qué cambia según el tipo de entidad
Los principios son los mismos, pero cada tipo de entidad tiene una ventaja y un punto débil distinto:
| Entidad | Ventaja en captación | Punto débil frecuente |
|---|---|---|
| Banco | Marca reconocida, base de clientes amplia y presupuesto | Procesos largos entre el lead y la decisión |
| Cooperativa o fondo de empleados | Vínculo con asociados y con empleadores | Poca inversión digital y medición manual |
| Fintech u originador digital | Velocidad de respuesta y datos de cada paso | Dependencia de la pauta pagada y costo creciente |
Un banco suele ganar más acelerando el tiempo entre el lead y la decisión que comprando más volumen. Una cooperativa suele ganar más digitalizando la captación entre los asociados que ya tiene y midiendo por desembolso. Una fintech suele ganar más diversificando canales para no depender de una sola plataforma de pauta.
Por dónde empezar en su entidad
Si su entidad ya genera leads, el primer paso no es un canal nuevo. Es medir los actuales hasta el desembolso: elija los tres canales con más inversión, conecte su origen con el resultado de cada solicitud durante un ciclo completo del producto y compare el costo por crédito girado. Esa sola tabla suele cambiar la asignación del presupuesto.
Después revise dos cosas con el área jurídica: el texto de autorización de datos de cada formulario y la forma en que se respetan los horarios y canales de contacto, incluidos los de sus proveedores.
Si quiere revisar cómo se vería ese sistema con su política de crédito y su modelo de pago, escríbanos.